
ثبت پلمپ دفتر قانونی مالیات
ثبت پلمپ دفاتر قانونی یکی از تکالیف مهم مالیاتی برای بسیاری از شرکتها، مؤسسات و صاحبان کسبوکار است. با اجرای فرآیند جدید دفاتر تجاری الکترونیکی، شیوه انجام این تکلیف نسبت به سالهای گذشته تغییر کرده و بخش مهمی از فرآیند که پیشتر با دفاتر کاغذی انجام میشد، به شکل الکترونیکی درآمده است.
از سال ۱۴۰۴، سامانه دفاتر تجاری الکترونیکی سازمان امور مالیاتی بهعنوان بستر ثبت و ارسال اطلاعات دفاتر مورد استفاده قرار گرفته است. بنابراین مدیران شرکتها و صاحبان کسبوکار باید بین دو موضوع تفاوت قائل شوند: پلمپ یا ثبت دفتر در فرآیند ثبتی و ارسال اطلاعات مالی دفتر در سامانه دفاتر تجاری الکترونیکی سازمان امور مالیاتی. راهنمای سازمان امور مالیاتی نیز ارسال اطلاعات دفاتر را از طریق فایل Excel یا CSV و در بازههای زمانی مشخص پیشبینی کرده است.
گام اول: درخواست پلمپ دفاتر در سامانه ثبت شرکتها
انتخاب نوع شخصیت
در نخستین گام، مانند گذشته، لازم است به سامانه پلمپ دفاتر ثبت شرکتها مراجعه کنید.
پس از باز شدن صفحه «پذیرش اظهارنامه پلمپ الکترونیک»، باید نوع شخصیت متقاضی را انتخاب کنید. این گزینه معمولاً بر اساس وضعیت مؤدی به دو گروه اصلی شخص حقیقی و شخص حقوقی تقسیم میشود.
در مورد شرکتها و مؤسسات ثبتشده، معمولاً گزینه مربوط به شخصیت حقوقی مورد استفاده قرار میگیرد.

درج مشخصات اولیه جهت ورود
در مرحله بعد، اطلاعات اولیه متقاضی برای شناسایی و ارتباط با پرونده ثبتشده دریافت میشود.
در صورتی که «شخصیت حقوقی ثبتشده در مرجع ثبت شرکتها» را انتخاب کرده باشید، اطلاعاتی مانند شناسه ملی شرکت و شماره رهگیری پرونده مالیاتی از جمله اطلاعات موردنیاز خواهد بود.
توصیه میشود این اطلاعات را دقیقاً مطابق اطلاعات ثبتشده شرکت و پرونده مالیاتی وارد کنید؛ زیرا ارتباط صحیح میان اطلاعات ثبتی و مالیاتی، در مراحل بعدی برای مشاهده کدهای رهگیری دفاتر اهمیت دارد.

تکمیل فرم پلمپ دفاتر
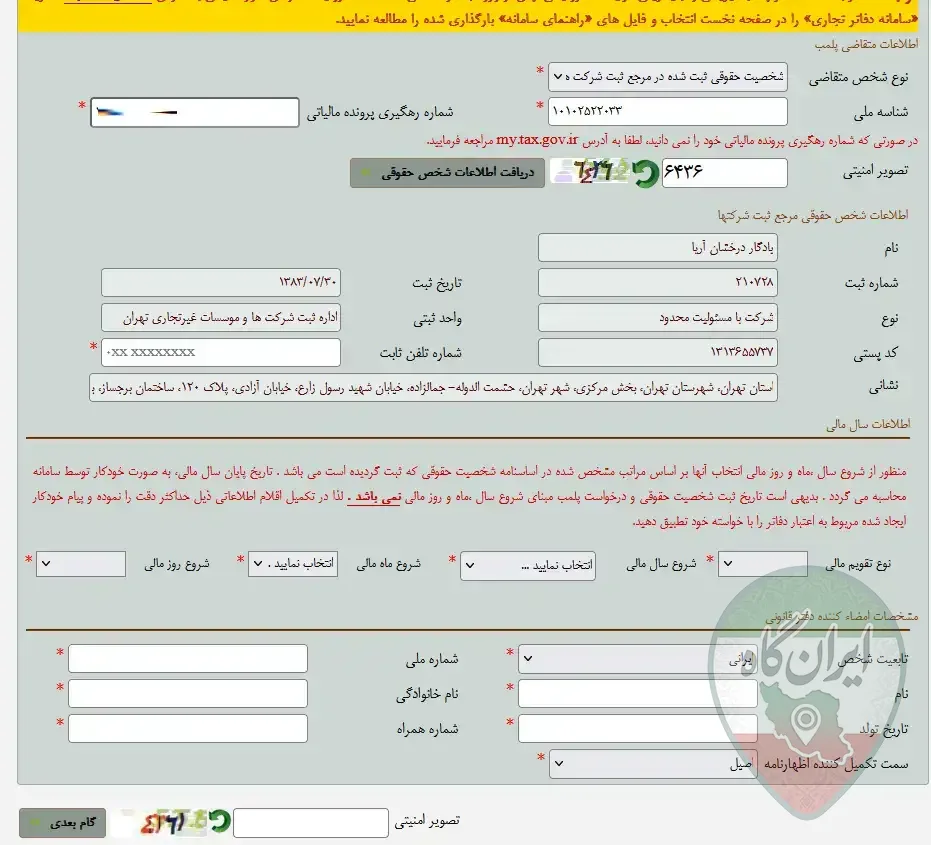
پس از ورود به سامانه، فرم مربوط به درخواست پلمپ دفاتر را مشاهده خواهید کرد. بخشی از اطلاعات شرکت یا مؤسسه بهصورت خودکار توسط سامانه فراخوانی میشود و معمولاً به رنگ خاکستری نمایش داده شده و امکان ویرایش مستقیم آن وجود ندارد.
در این مرحله باید اطلاعات درخواستی سامانه را با دقت تکمیل کنید. از جمله اطلاعاتی که ممکن است از شما درخواست شود میتوان به موارد زیر اشاره کرد:
- شماره تلفن ثابت
- نوع تقویم مالی
- شروع سال مالی
- شروع ماه مالی
- شروع روز مالی
- اطلاعات شخص یا اشخاص امضاکننده دفاتر قانونی
برای شرکتهایی که سال مالی آنها مطابق سال شمسی است، معمولاً تقویم شمسی، شروع سال مالی در فروردین و روز اول ماه بهعنوان مشخصات سال مالی ثبت میشود؛ با این حال، اطلاعات باید مطابق اساسنامه و وضعیت واقعی سال مالی شرکت وارد شود.
انتخاب سال مالی
مطابق قانون، شرکتهایی که مشغول به فعالیت هستند، دفاتر قانونی هر سال خود را لازم است تا روز پایانی سال گذشته پلمپ نمایند. بهعبارت دیگر، در صورتی که میخواهید دفاتر قانونی سال 1406 را پلمپ کنید، تا 29 اسفند سال 1405 فرصت دارید.
یک استثنا آن هم برای شرکتهای تازه تاسیس وجود دارد که میتوانند دفاتر مالی سال جاری خود را پلمپ نمایند. (به دلیل اینکه در سال گذشته وجود نداشتهاند!)

پرداخت هزینه پلمپ و امضا
پس از تکمیل اطلاعات و ثبت درخواست، هزینه مربوط به فرآیند پلمپ از طریق سامانه پرداخت میشود.
در فرآیند جدید، موضوع امضای الکترونیکی نیز اهمیت دارد و اقدامات ثبتی و اسناد مرتبط با فرآیندهای الکترونیکی ثبت شرکتها از طریق زیرساختهای الکترونیکی سازمان ثبت انجام میشود.
پس از انجام مراحل مربوط به امضا و تأیید، درخواست پلمپ در مسیر الکترونیکی ثبت قرار میگیرد و برای دفاتر مربوط به دوره مالی، کد رهگیری پلمپ ایجاد میشود.
این کد در مرحله بعد، هنگام بارگذاری اطلاعات در سامانه دفاتر تجاری الکترونیکی سازمان امور مالیاتی مورد استفاده قرار میگیرد.
گام دوم: مراجعه به سامانه امور مالیاتی
ورود به سامانه دفاتر تجاری الکترونیکی
پس از پلمپ دفاتر، لازم است به سامانه دفاتر تجاری سازمان امور مالیاتی مراجعه نمایید. پس از کلیک روی لینک مربوطه، از شما درخواست میشود تا ابتدا در سازمان امور مالیاتی لاگین کنید:

پس از ورود به سامانه امور مالیاتی، در صورتی که به شکل مستقیم به سامانه دفاتر تجاری الکرونیکی هدایت نشدید، روی لینک اظهارنامهها و منابع مالیاتی کلیک کنید
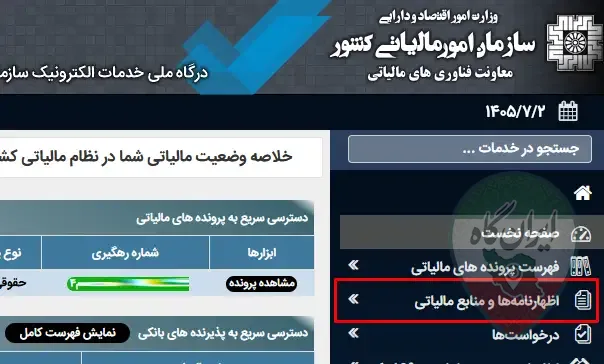
پس از آن، روی گزینه «سامانه دفاتر تجاری الکترونیکی» کلیک کنید و وارد این سامانه شوید.

ارسال فایل دفاتر الکترونیکی
در این قسمت، لازم است تا نسبت به بارگذاری فایل دفاتر الکترونیکی خود در قالب یک فایل اکسل، اقدام کنید.
یکی از تفاوتهای اساسی دفاتر الکترونیکی با روش قدیمی، نحوه ثبت و ارائه اطلاعات است.
در این سامانه، اطلاعات مالی به شکل یک فایل استاندارد Excel یا در موارد مشخص با فرمت CSV بارگذاری میشود. بنابراین نباید یک فایل Excel معمولی با ساختار دلخواه ایجاد کنید؛ بلکه بهتر است ابتدا قالبی را که خود سامانه ارائه میکند دریافت کرده و دقیقاً مطابق همان قالب اطلاعات را تکمیل کنید.
بر اساس راهنمای سازمان امور مالیاتی، قالب اطلاعات شامل فیلدهایی از جمله موارد زیر است:
| فیلد | توضیح |
|---|---|
| ردیف | شماره ردیف اطلاعات |
| تاریخ | تاریخ رویداد مالی |
| کد حساب کل | کد حساب در سطح کل |
| عنوان حساب کل | عنوان حساب کل |
| کد حساب معین | کد حساب معین |
| عنوان حساب معین | عنوان حساب معین |
| شرح | توضیح رویداد مالی |
| مبلغ بدهکار | مبلغ بدهکار به ریال |
| مبلغ بستانکار | مبلغ بستانکار به ریال |
ساختار و ترتیب این ستونها باید مطابق قالب ارائهشده توسط سامانه باشد.
نکات مهم در تکمیل فایل Excel
تکمیل این فایل برخلاف یک فایل Excel معمولی، دارای قواعد مشخصی است. رعایت نکردن این قواعد میتواند باعث خطا در زمان بارگذاری شود.

۱. اطلاعات را در یک Sheet وارد کنید
اطلاعات دفاتر باید در یک شیت Excel قرار بگیرد و ساختار فایل نباید بهصورت دلخواه تغییر کند.
۲. عنوان و ترتیب ستونها را تغییر ندهید
عنوان و ترتیب ستونهای فایل باید دقیقاً مطابق قالب سامانه باشد. اضافه کردن ستون، حذف ستون یا جابهجایی ستونها میتواند باعث عدم پذیرش فایل شود.
۳. مبالغ را به ریال وارد کنید
مقادیر بدهکار و بستانکار باید عددی و بر مبنای ریال باشند.
همچنین در هر سطر، تنها یکی از دو ستون «مبلغ بدهکار» یا «مبلغ بستانکار» باید دارای مقدار باشد.
۴. جمع بدهکار و بستانکار باید برابر باشد
یکی از کنترلهای مهم فایل، توازن اطلاعات است. مجموع مبالغ بدهکار باید با مجموع مبالغ بستانکار برابر باشد.
۵. تاریخ را با فرمت صحیح وارد کنید
تاریخ رویدادهای مالی باید با قالب:
YYYY/MM/DD
ثبت شود؛ برای مثال:
۱۴۰۴/۰۲/۲۰
همچنین تاریخ هر رکورد باید در محدوده دورهای باشد که برای آن فایل در حال ارسال اطلاعات هستید.
۶. شرح سند را دقیق وارد کنید
شرح باید بهگونهای باشد که ماهیت رویداد مالی را بهطور قابل فهم مشخص کند. بر اساس راهنمای سامانه، طول شرح میتواند حداکثر ۲۵۵ کاراکتر باشد.
بهتر است شرح رویدادها از عبارتهای مبهم و بسیار کوتاه مانند «ثبت سند» یا «هزینه» فراتر رفته و اطلاعات لازم برای تشخیص ماهیت معامله یا رویداد در آن درج شود.
۷. فایلهای بزرگ را به CSV تبدیل کنید
در راهنمای سامانه اعلام شده است که فایلهای دارای بیش از ۱۰۰۰ رکورد باید با فرمت CSV بارگذاری شوند و حجم فایل CSV نیز حداکثر ۱۰۰ مگابایت باشد.
بنابراین شرکتهایی که تعداد زیادی سند حسابداری دارند، بهتر است خروجی نرمافزار حسابداری خود را از ابتدا با الزامات سامانه تطبیق دهند.
گام چهارم: انتخاب کد رهگیری پلمپ دفاتر
پس از آمادهسازی فایل، در زمان بارگذاری باید مشخصات مربوط به دفتر پلمپشده را انتخاب کنید.
یکی از مهمترین موارد در این مرحله، کد رهگیری دفتر پلمپشده است؛ یعنی همان کدی که در فرآیند ثبت دفاتر قانونی از مسیر ثبتی دریافت شده است.
برای مؤدیانی که دارای چند شعبه هستند و برای هر شعبه دفتر جداگانه دریافت و پلمپ کردهاند، باید کد رهگیری مربوط به همان دفتر و شعبه انتخاب شود. راهنمای سازمان امور مالیاتی نیز بر انتخاب کد رهگیری متناسب با دفتر مربوط تأکید کرده است.
این موضوع برای شرکتهای دارای شعب اهمیت ویژهای دارد؛ زیرا ممکن است یک شرکت چند دفتر پلمپشده و چند کد رهگیری داشته باشد.
گام پنجم: تعیین آخرین تاریخ رویدادهای فایل
در زمان بارگذاری فایل، باید تاریخ آخرین رویداد مالی موجود در فایل نیز مشخص شود.
این تاریخ اهمیت زیادی دارد؛ زیرا سامانه بر اساس آن مشخص میکند اطلاعات فایل مربوط به چه محدودهای از دوره مالی است.
برای مثال، اگر فایل شما شامل رویدادهای مالی از فروردین تا شهریور باشد، آخرین تاریخ رویداد موجود در فایل باید متناسب با آخرین رویداد واقعی همان فایل باشد.
در ادامه کار نیز این تاریخ بر محدوده زمانی فایلهای بعدی اثر میگذارد؛ بنابراین نباید بدون توجه به اطلاعات واقعی حسابداری، تاریخ دلخواه وارد کنید. راهنمای سازمان در این خصوص محدودیتهایی برای جلوگیری از ثبت اطلاعات خارج از ترتیب زمانی تعیین کرده است.
گام ششم: بارگذاری و کنترل فایل
پس از انتخاب نوع فایل، کد رهگیری دفتر و تاریخ مربوط، فایل Excel یا CSV را در سامانه بارگذاری کنید.
سامانه پس از دریافت فایل، اطلاعات آن را بررسی میکند و در صورت وجود خطا، وضعیت فایل یا پیام خطا را نمایش میدهد.
در راهنمای سامانه، امکان مشاهده تاریخچه فایلهای بارگذاریشده، وضعیت پردازش، موفق یا ناموفق بودن بارگذاری و برخی اطلاعات مربوط به فایل پیشبینی شده است.
بنابراین صرفاً انتخاب فایل و فشردن دکمه بارگذاری را نباید بهمعنای پایان کار دانست.
ثبت نهایی را فراموش نکنید
یکی از نکات مهم در این فرآیند، تفاوت میان بارگذاری فایل و ثبت نهایی فایل است.
پس از بارگذاری، باید وضعیت فایل را بررسی کرده و در صورت موفقیتآمیز بودن پردازش، مرحله ثبت نهایی را انجام دهید.
راهنمای سامانه برای فایلهای بارگذاریشده، تاریخچهای شامل کد رهگیری دفتر، تاریخ پایان سال مالی، آخرین تاریخ رویداد، تاریخ بارگذاری و وضعیت فایل نمایش میدهد.
به همین دلیل توصیه میشود پس از هر بار ارسال، از موفقیتآمیز بودن فرآیند و ثبت نهایی اطلاعات اطمینان حاصل کنید و سوابق فایلهای ارسالشده را نیز نگهداری کنید.
مهلت ارسال دفاتر تجاری الکترونیکی چگونه است؟
یکی از تفاوتهای مهم سیستم جدید، دورهای شدن ارسال اطلاعات است.
مطابق راهنمای سازمان امور مالیاتی، دوره ارسال اطلاعات به سال شروع سال مالی مؤدی بستگی دارد:
اگر شروع سال مالی در سال ۱۴۰۴ باشد
اطلاعات سال مالی به دو دوره ششماهه تقسیم میشود.
اطلاعات ششماهه اول باید در مهلت تعیینشده پس از پایان این دوره ارسال شود و اطلاعات ششماهه دوم نیز تا مهلت مقرر مرتبط با پایان سال مالی و اظهارنامه مالیاتی ارسال خواهد شد. برای نمونه، در راهنمای سازمان برای شرکتی با سال مالی ۱۴۰۴/۰۱/۰۱ تا ۱۴۰۴/۱۲/۲۹، مهلت ششماهه اول تا ۱۴۰۴/۰۸/۳۰ و مهلت ششماهه دوم تا ۱۴۰۵/۰۴/۳۱ ذکر شده است.
اگر شروع سال مالی در سال ۱۴۰۵ باشد
اطلاعات مالی به چهار دوره سهماهه تقسیم میشود و برای سه دوره نخست، مهلت ارسال تا دو ماه پس از پایان هر دوره در نظر گرفته شده است. دوره سهماهه پایانی نیز تا مهلت مقرر برای تسلیم اظهارنامه مالیاتی فرصت خواهد داشت.
از سال ۱۴۰۶
طبق راهنمای منتشرشده، اطلاعات دفاتر برای سالهایی که از ۱۴۰۶/۰۱/۰۱ به بعد آغاز میشوند، بهصورت ماهانه ارسال خواهد شد؛ برای ماههای عادی، مهلت ارسال تا پایان ماه بعد و برای ماه منتهی به پایان سال مالی، تا مهلت مقرر تسلیم اظهارنامه مالیاتی خواهد بود.
بنابراین برخلاف روش سنتی، در سیستم جدید نباید ارسال دفاتر را تنها یک کار سالانه در نظر گرفت؛ بلکه شرکت باید در طول سال، اطلاعات حسابداری خود را برای ارسالهای دورهای آماده نگه دارد.
آیا پس از بارگذاری میتوان فایل را اصلاح کرد؟
در برخی شرایط، سامانه امکان ویرایش فایلهای قبلاً بارگذاریشده را فراهم میکند.
برای ویرایش، باید از بخش تاریخچه بارگذاری اطلاعات، فایل موردنظر را انتخاب کرده و فرآیند اصلاح و بارگذاری مجدد را انجام دهید.
با این حال، ویرایش دفاتر را نباید جایگزین کنترل دقیق اطلاعات پیش از ارسال دانست. هرچه اطلاعات حسابداری، کدهای حساب و تاریخها پیش از بارگذاری بهتر کنترل شوند، احتمال ایجاد مغایرت و نیاز به اصلاح کاهش پیدا میکند.
راهنمای سازمان همچنین تصریح میکند که در هنگام ویرایش، محدودیتهایی درباره تاریخ آخرین رویداد وجود دارد و اطلاعات زمانی دوره باید با فایل قبلی و اطلاعات ثبتشده سازگار باشد.
چند نکته مهم برای مدیران شرکتها
اول: پلمپ دفاتر با ارسال اطلاعات دفاتر یکی نیست. ابتدا باید فرآیند پلمپ و دریافت کد رهگیری انجام شود و سپس اطلاعات مالی مربوط به همان دفتر در سامانه مالیاتی ارسال شود.
دوم: فایل Excel را با سلیقه شخصی تغییر ندهید. قالب رسمی سامانه را دریافت و همان ساختار را حفظ کنید.
سوم: قبل از بارگذاری، تاریخ اسناد، کد حسابها، مبالغ بدهکار و بستانکار و شرح رویدادها را کنترل کنید.
چهارم: حتماً کد رهگیری صحیح دفتر پلمپشده را انتخاب کنید؛ بهخصوص در شرکتهایی که دارای شعب یا چند دفتر هستند.
پنجم: بارگذاری موفق با ثبت نهایی یکسان نیست. پس از بارگذاری، وضعیت فایل را بررسی و ثبت نهایی را انجام دهید.
ششم: سوابق فایلهای ارسالی، کدهای رهگیری و گزارشهای مربوط به بارگذاری را برای استفاده در رسیدگیهای مالیاتی نزد خود نگهداری کنید.
هفتم: اطلاعات دفاتر الکترونیکی باید با سیستم حسابداری، اسناد حسابداری، اظهارنامهها و سایر اطلاعات مالی شرکت سازگار باشد. بنابراین بهتر است فرآیند تهیه فایل دفاتر از همان ابتدا در کنار عملیات حسابداری انجام شود، نه در روزهای پایانی مهلت ارسال.
جمعبندی
ثبت دفاتر قانونی در سالهای اخیر از یک فرآیند عمدتاً کاغذی به یک فرآیند الکترونیکی تبدیل شده است. در این فرآیند، ابتدا درخواست پلمپ دفاتر از مسیر ثبتی انجام میشود و پس از ایجاد دفتر و دریافت کد رهگیری، اطلاعات مالی آن دفتر در سامانه دفاتر تجاری الکترونیکی سازمان امور مالیاتی بارگذاری میشود.
در مرحله دوم، اطلاعات مالی باید در قالب استاندارد مورد قبول سامانه تهیه شود و مواردی مانند ساختار ستونها، تاریخ اسناد، مبالغ بدهکار و بستانکار، کد حسابها، شرح رویداد و محدوده زمانی فایل بهدقت کنترل شود. همچنین بسته به سال شروع سال مالی، ارسال اطلاعات در دورههای ششماهه، سهماهه یا ماهانه انجام میشود.
بنابراین برای یک شرکت، ثبت پلمپ دفاتر دیگر یک کار اداری منفرد و جدا از حسابداری نیست؛ بلکه بخشی از زنجیره منظم ثبت اطلاعات مالی، نگهداری اسناد و انجام تکالیف مالیاتی است. برنامهریزی برای این فرآیند و آمادهسازی بهموقع اطلاعات میتواند از بروز خطا و مشکلات ناشی از ارسال ناقص یا خارج از مهلت جلوگیری کند.
نظرهای مخاطبان
هنوز نظری ثبت نشده است. اگر دربارهٔ این صفحه چیزی میدانید — یک اصلاح، یک تجربه یا نکتهای محلی — اولین نفر باشید.
نوشتن نظر